
Bet da Sorte imposto de renda: o que guardar
Em resumo: Aviso de situação: a regra de imposto não existe mais. O art. 31 da Lei 14.790, que tributava o prêmio em 15%, foi revogado em 25 de setembro de 2026. Ainda mede prêmio recebido na vigência da autorização, e saldo devolvido não é prêmio.
Nada aqui é cálculo de imposto, e isso é deliberado: o artigo que fixava a alíquota foi revogado, e dinheiro que volta de um banco não é renda. O que ainda vale fazer é guardar registro.
- Operador:
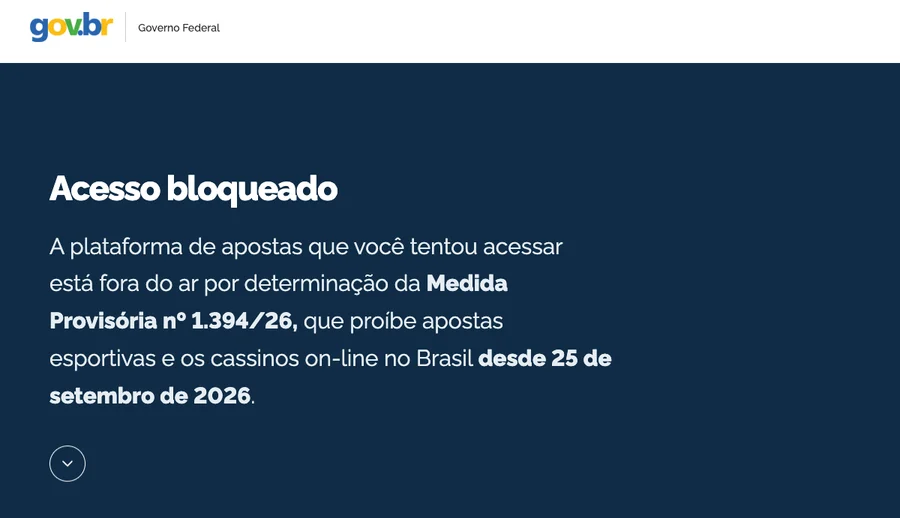
- Bet da Sorte (betdasorte.bet.br), marca de apostas de quota fixa e cassino on-line operada no Brasil pela PIXBET SOLUÇÕES TECNOLÓGICAS LTDA, suspensa pelo regulador e com o domínio bloqueado
- Tipo:
- Cassino e casa de apostas
- Retornos publicados:
- Não existe um RTP único de um cassino, e qualquer página que publique um está errada.
- Teto publicado:
- O operador nunca publicou prêmio máximo nem teto de pagamento.
Índice
- O que guardar para a declaração
- O que a revogação muda na resposta
- O que o art. 31 dizia
- Por que devolução não é prêmio
- A alíquota de 15% ainda vale
- O que a regra antiga ainda mede
- Onde esta página para
- A regra de imposto, antes e depois da revogação
- O que lemos, e a data da leitura
- Termos usados nesta página
- O que mais os leitores perguntam
O que guardar para a declaração
O extrato bancário com o crédito da devolução, com data e valor em reais.
Qualquer extrato ou captura de tela mostrando o saldo antes de a plataforma sair do ar.
O histórico de depósitos na mesma conta, já que a cláusula 8.1 exigia conta no seu próprio nome.
Toda troca escrita com o seu banco e, a partir de 14 de outubro de 2026, com a Caixa Econômica Federal.
Registros de prêmios efetivamente recebidos na vigência da autorização, porque esses fatos seguem medidos pela lei revogada.
Nenhum cálculo aparece nesta página: não publicamos número de imposto, e dúvida concreta de declaração vai para a Receita Federal.
O que a revogação muda na resposta
A revogação muda o tempo verbal, não a história. O art. 29 da Medida Provisória revogou o art. 31 da Lei 14.790 em 25 de setembro de 2026, e o texto do Planalto hoje traz a marca de revogação nesse artigo; conferimos lá em 21 de outubro de 2026. O parágrafo único do mesmo art. 29 mantém a lei antiga aplicável aos fatos ocorridos durante a vigência das autorizações.
Então prêmio recebido em março de 2026 segue medido pela regra que regia março de 2026. Saldo devolvido por banco em outubro não é medido por ela, porque não é prêmio. Isso é leitura do texto e não é orientação: para declaração concreta, o endereço é a Receita Federal.
O que o art. 31 dizia
O art. 31 da Lei 14.790 dizia que os prêmios líquidos de aposta eram tributados pelo IRPF à alíquota de 15%, com apuração anual na declaração e não por retenção a cada saque. A Instrução Normativa RFB nº 2.299/2025 descrevia o procedimento. Dois pontos dessa frase importam para quem lê matéria antiga: o dever era do apostador, enquanto o operador não descontava nada na saída. A apuração anual também punha o dever mais tarde do que uma retenção poria, o que é parte da razão de tantos leitores terem passado longe dele. A própria marca ficou calada sobre imposto. Procuramos uma página de tributos entre os documentos legais dela no snapshot de 10 de fevereiro de 2026 e não achamos nenhuma.
Por que devolução não é prêmio
Devolução é dinheiro do próprio apostador voltando. A norma diz isso duas vezes. O art. 7º § 2º considera sem efeito as apostas em aberto, manda restituí-las integralmente e afasta descontos de qualquer natureza. O art. 9º manda então o saldo de volta pelo banco, para a conta do próprio apostador, com sete dias para fazê-lo. O que não puder ser devolvido fica em conta específica na Caixa Econômica Federal.
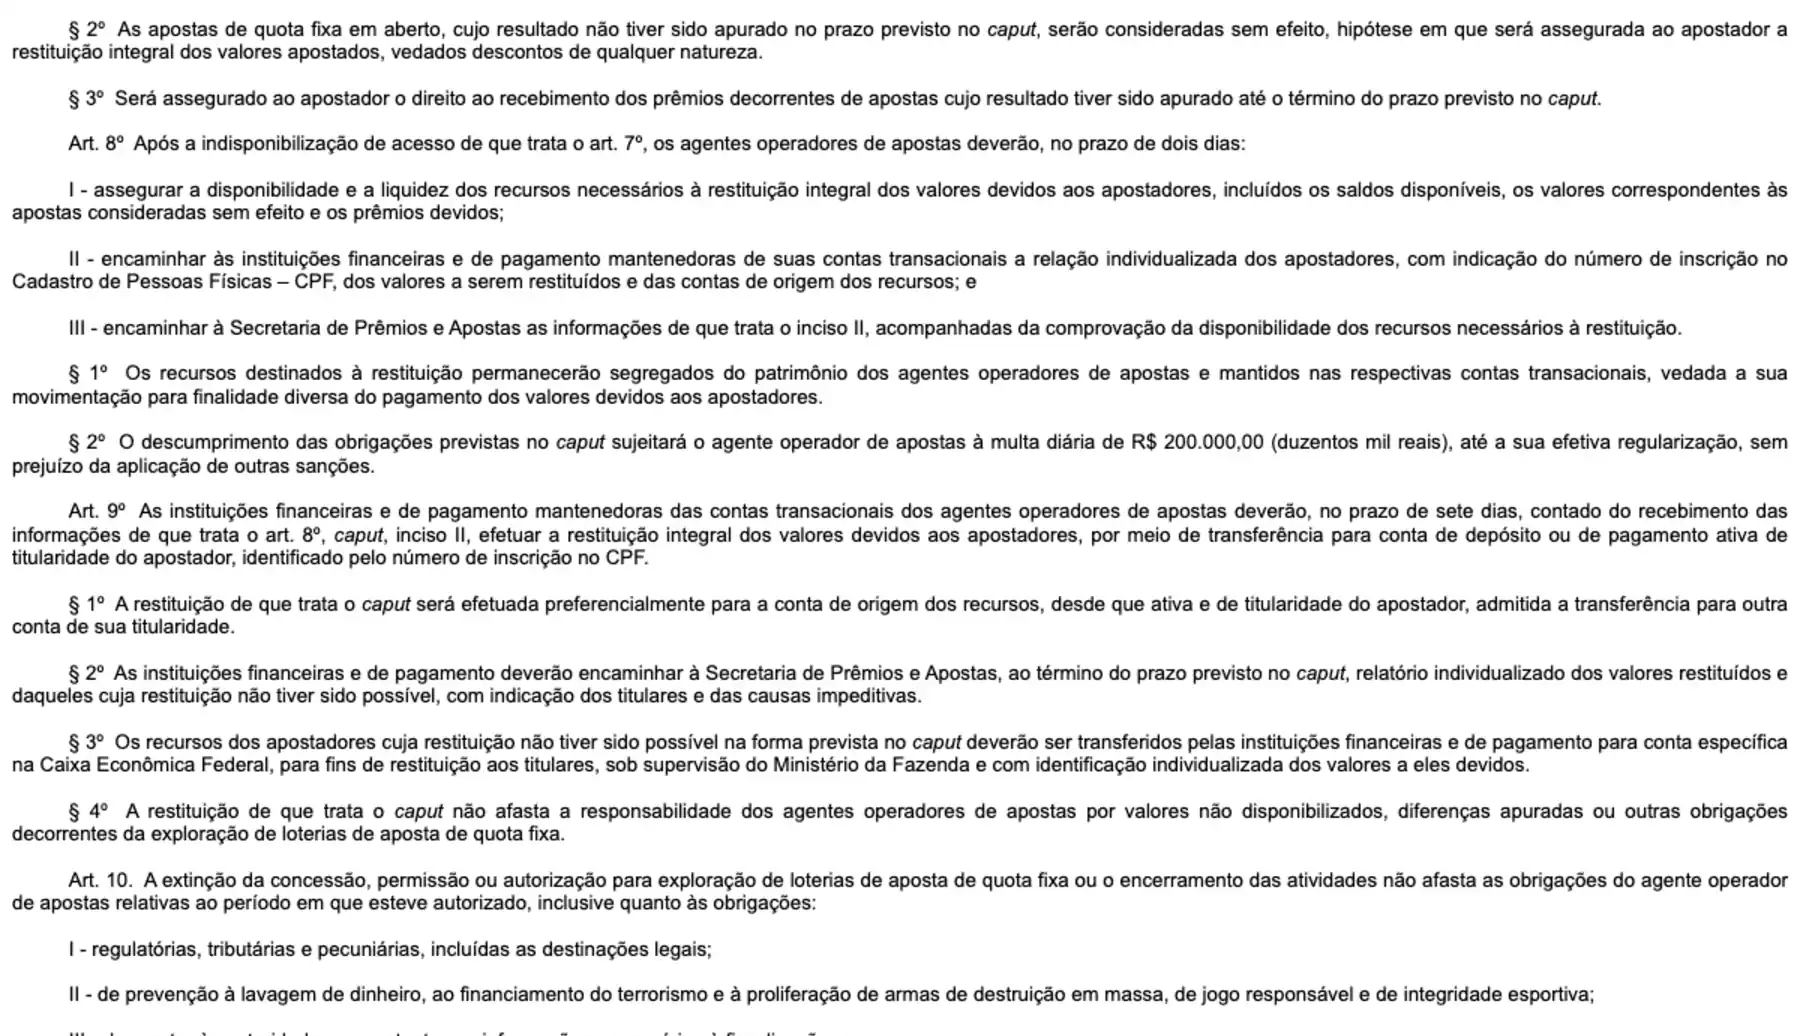
Restituição de depósito não é renda. Não recomendamos aplicar conta de imposto sobre prêmio a um saldo devolvido. Também não publicamos calculadora para isso.
O cálculo descreveria uma operação que nunca aconteceu, e publicar um número para ela só convidaria o leitor a agir sobre ele.
A alíquota de 15% ainda vale?
Não.
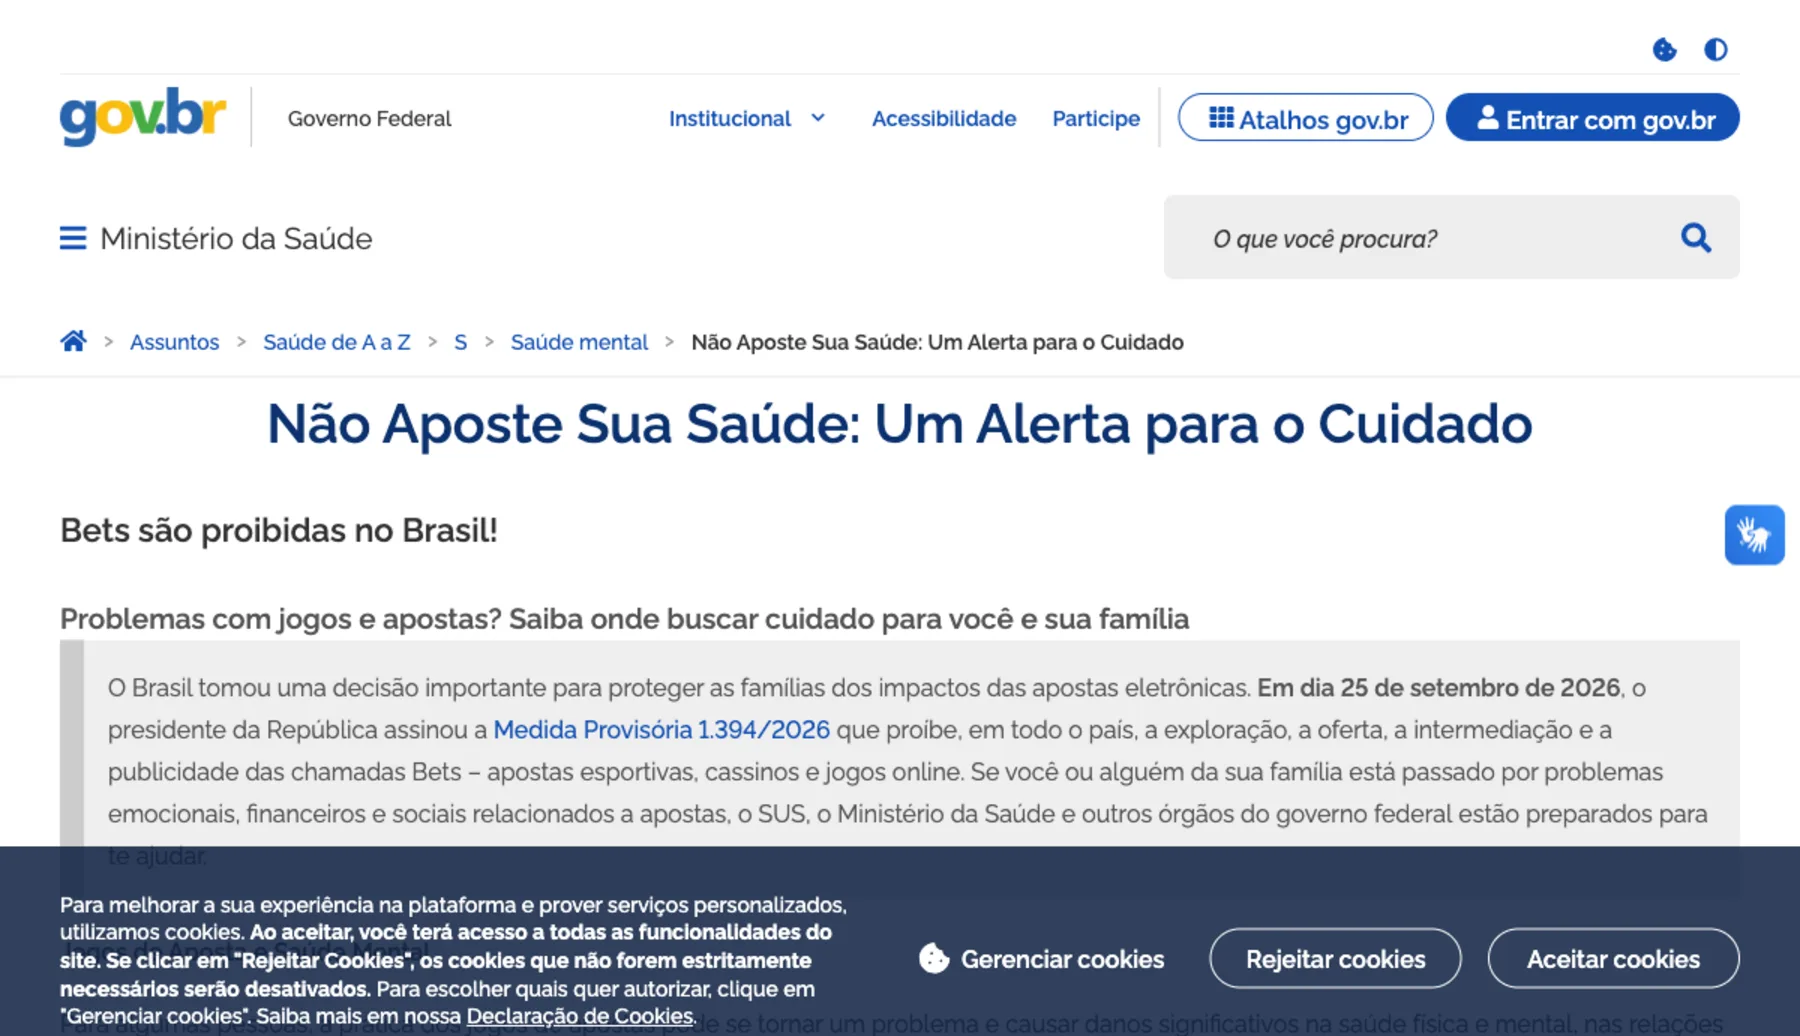
O art. 29 da Medida Provisória revogou o art. 31 junto com quase toda a Lei 14.790: os arts. 1º a 21, 22 a 24, 25 a 40, 43 a 48 e o art. 54. Sobreviveram os arts. 41 e 42, e é por isso que o art. 12 da proibição ainda pode apontar para as sanções que ficaram lá.
Qualquer página que escreva a alíquota de 15% no presente está citando texto revogado. Conferimos o texto do Planalto em 21 de outubro. Cada artigo revogado traz ao lado a própria marca de revogação.
O que a regra antiga ainda mede
A regra antiga ainda mede o passado, e só o passado. O parágrafo único do art. 29 mantém a Lei 13.756/2018 e a Lei 14.790 aplicáveis aos fatos ocorridos durante a vigência das autorizações de quota fixa, inclusive quanto às competências de supervisão, fiscalização e sanção da SPA. Prêmio pago em 2025, ou na primeira parte de 2026, segue então medido pela regra do seu próprio momento.
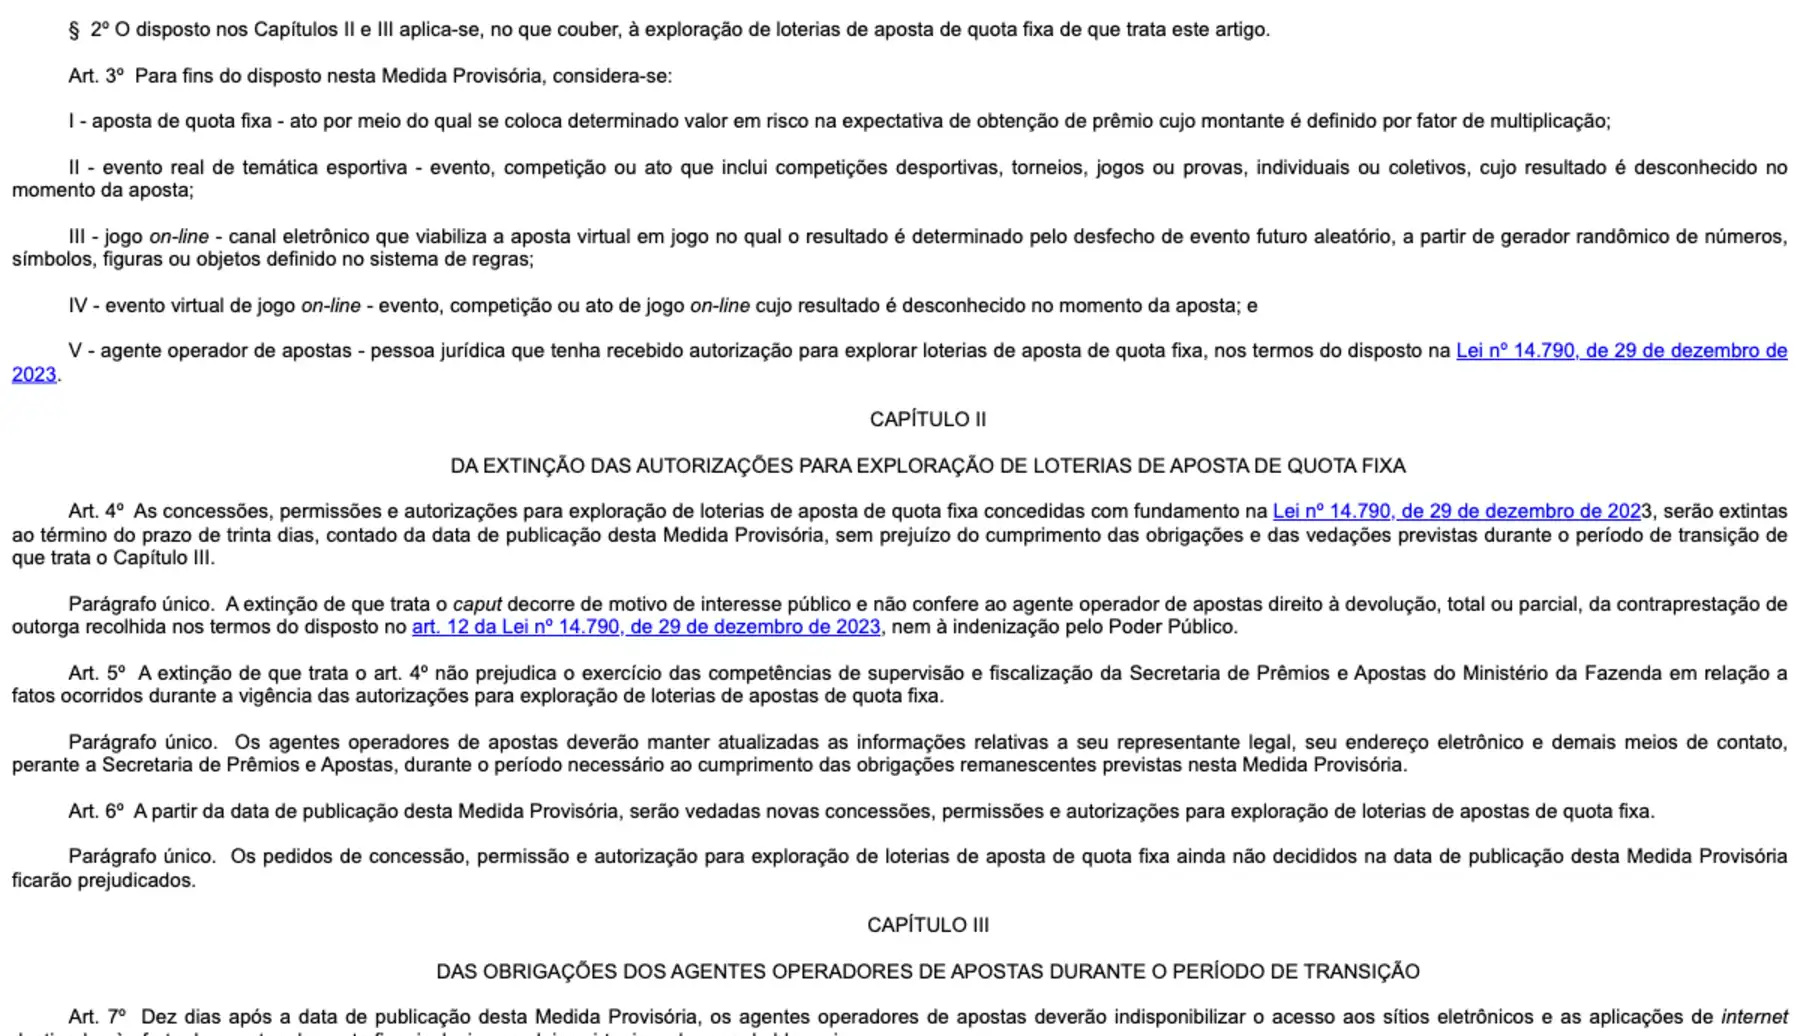
Esta marca teve autorização real nesse período: Portaria SPA/MF nº 806, de 14 de abril de 2025, no requerimento 0042/2024, com validade declarada até 5 de janeiro de 2030. O regulador suspendeu o domínio em agosto de 2026, porém. O art. 4º extingue a própria autorização trinta dias depois de 25 de setembro de 2026.
Onde esta página para
Esta página para no texto. Lemos os artigos e conferimos as marcas de revogação, então podemos dizer qual regra media qual período, até onde vai o texto publicado. Não podemos dizer como preencher uma linha específica de declaração. Quem faz isso às cegas está adivinhando.
A Receita Federal responde essa pergunta, e perguntar não custa nada.
Guarde os cinco registros listados acima numa pasta, com as datas, que é a única parte disto inteiramente nas suas mãos.
A regra de imposto, antes e depois da revogação
| Pergunta | Na vigência da autorização | Hoje |
|---|---|---|
| Quem calculava o imposto | O apostador, na declaração anual | ninguém: o artigo foi revogado |
| Alíquota sobre o prêmio líquido | 15% pelo art. 31 | nenhuma alíquota em vigor |
| Momento da cobrança | Apuração anual, nunca retida a cada saque | não se aplica |
| Tratamento do saldo devolvido | Fora do alcance, porque não é prêmio | restituição, sem descontos |
| Para onde vai a dúvida concreta | Receita Federal | Receita Federal |
Números conferidos em . Tudo o que este site cita do operador vem de documento com data: o contrato e as políticas dele estão no arquivo da web, no snapshot de 10 de fevereiro de 2026, e o domínio está bloqueado desde o cumprimento da Medida Provisória.
O que lemos, e a data da leitura
| Documento | O que conferimos | Resultado ou data |
|---|---|---|
| Lei 14.790 no site do Planalto | A marca de revogação no art. 31 | 21 de outubro de 2026 |
| Medida Provisória nº 1.394/2026, art. 29 | A lista de revogações e o parágrafo único | 21 de outubro de 2026 |
| Medida Provisória, arts. 7º e 9º | Restituição sem descontos e o prazo bancário | 21 de outubro de 2026 |
| Lista de documentos legais arquivada | Se existia alguma página sobre imposto | nenhuma encontrada |
| Planilha da SPA/MF, linha 15 | O período coberto pela autorização | até 5 de janeiro de 2030 no papel |
Termos usados nesta página
- IRPF
- O imposto de renda da pessoa física; o art. 31 da Lei 14.790 fixava 15% sobre o prêmio líquido antes da revogação.
- Restituição
- A devolução do saldo do próprio apostador determinada pelo art. 9º, com sete dias para os bancos agirem.
- Parágrafo único do art. 29
- O dispositivo que mantém a Lei 14.790 e a Lei 13.756/2018 aplicáveis aos fatos do período autorizado.
- Instrução Normativa RFB nº 2.299/2025
- O ato da Receita Federal que descrevia como o imposto de 15% sobre o prêmio era apurado.
- Requerimento 0042/2024
- O processo de autorização que liga as três marcas da empresa à Portaria SPA/MF nº 806.
Este site não recebe pagamentos e não abre contas: nada aqui passa pelo dinheiro do leitor.
Leitura relacionada
Mais sobre este operador, começando pela mesma seção:
O que mais os leitores perguntam?
Quatro perguntas de imposto em que o tempo verbal da resposta é a resposta inteira, cada uma ligada ao artigo de onde vem.
O imposto sobre prêmio de aposta ainda é de 15%?
Não, o art. 31 da Lei 14.790 foi revogado em 25 de setembro de 2026, e o texto do Planalto agora mostra a marca de revogação nesse artigo.
Há imposto sobre saldo devolvido?
Não, saldo devolvido é restituição de dinheiro do próprio apostador, e o art. 7º § 2º veda descontos de qualquer natureza sobre ele.
Quem calculava o imposto quando ele existia?
O apostador, na declaração anual, a 15% sobre o prêmio líquido, e nunca houve retenção pelo operador a cada saque.
A regra revogada ainda importa?
Sim, o parágrafo único do art. 29 mantém a lei antiga aplicável aos fatos ocorridos durante a vigência das autorizações de quota fixa.
Como conferimos uma afirmação sobre imposto?
Abrimos a lei no site do Planalto, lemos a marca de revogação no próprio artigo e depois lemos o artigo da proibição que a revogou.